苹果将于11月2日发布第四季度财务业绩,这是新任CEO约翰·特努斯上任后的首份财报。本文将回顾本季度发生的情况、你可以期待什么,以及分析师的预测。
每个季度结束后,苹果都有监管义务发布财务业绩季度报告。第四季度结束后,结果将于11月2日公布。
一如既往,业绩发布后将举行惯例电话会议,时间为美东时间下午5点。CEO约翰·特努斯和CFO凯文·帕雷克将出席电话会议,对数据发表评论。
我们将在结果发布后进行分析,以及电话会议中的问答。
苹果Q4预期
在2026年Q3业绩中,苹果给出了第四季度营收预期。虽然分析师当时预测Q4增长12.1%,但苹果自身预期同比增长9%至11%。
iPhone营收预计将增长中十几百分点,而服务业务增长应与Q3持平。
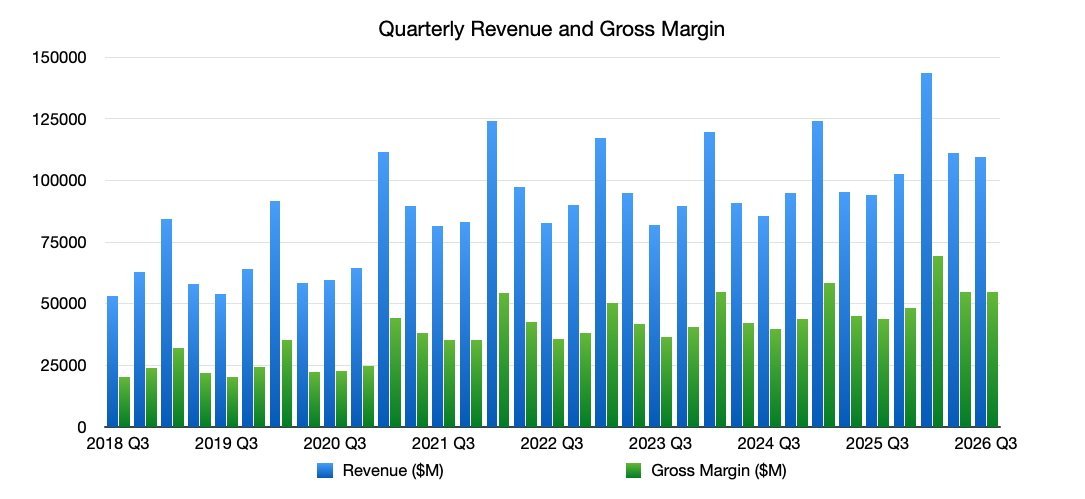
苹果营收和毛利率,截至Q3 2026
时任CEO蒂姆·库克还表示,向消费者供应iPhone可能存在问题。需求如此之高,以至于供应链无法跟上。
货币变化也是本季度营收增长的担忧因素。内存危机也将是敏感话题。
Q4产品变化
虽然第四季度对苹果来说很重要,但产品发布时间意味着本季度无法充分受益。相反,你可以期待下一季度获得大部分销售增长。
至于苹果在本季度推出的产品,清单很长:
- Mac mini M6和M5 Pro(9月22日发布,本季度有5天可售)
- Mac Studio M5 Max和M5 Ultra(9月22日发布,本季度有5天可售)
- iPhone 18 Pro和Pro Max(9月18日发布,本季度有9天可售)
- iPhone Duo(10月23日发布,本季度不可用)
- Apple Watch Series 12(9月18日发布,本季度有9天可售)
- Apple Watch Ultra 4(9月18日发布,本季度有9天可售)
- HomePod mini 2(10月30日发布,本季度不可用)
- Apple TV 4K Gen 4(11月13日发布,本季度不可用)
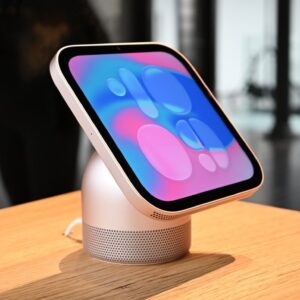
- HomeView(11月13日发布,本季度不可用)
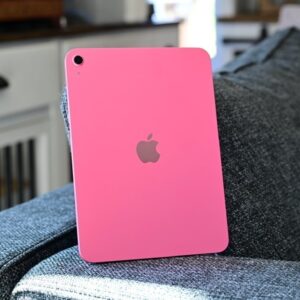
- iPad mini(11月6日发布,本季度不可用)
- M6 iMac(11月6日发布,本季度不可用)
- M6 MacBook Pro(11月6日发布,本季度不可用)
- PROLED MacBook Pro(11月6日发布,本季度不可用)
本季度可用性基于Q4结束日2026年9月26日。
上季度:Q3 2026
2026年7月30日公布的Q3 2026业绩对苹果来说是创纪录的。营收1094亿美元,同比增长16%,超过了华尔街共识的1089.6亿美元。
iPhone营收542.5亿美元,增长21.7%;Mac增长28.7%至103.5亿美元;可穿戴设备、家庭和配件增长6.5%至78.8亿美元。
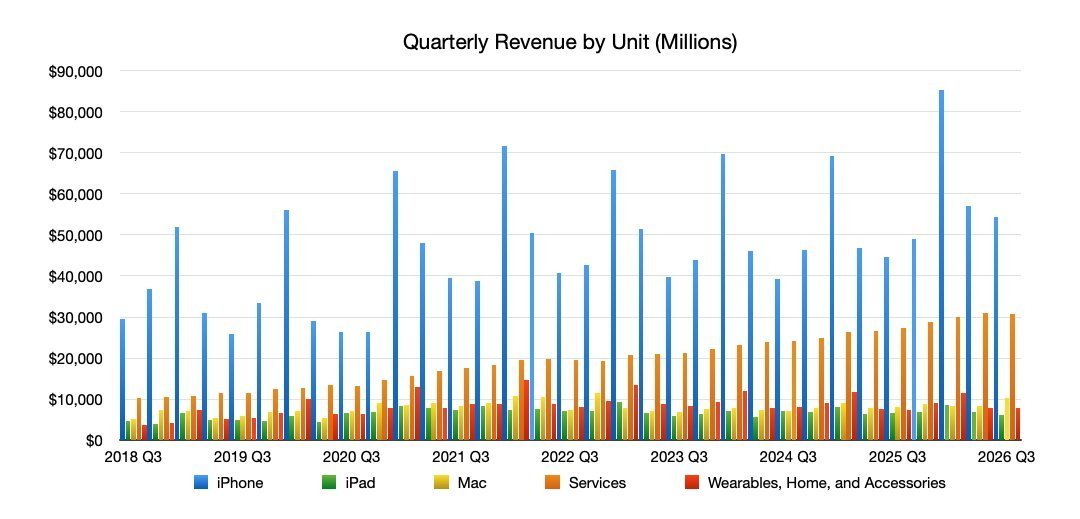
苹果单位营收,截至Q3 2026
iPad营收是业绩中的黑点,同比下降5.9%至61.9亿美元。服务业务再次保持增长,增长12.7%至307.3亿美元。
本季度苹果面临诸多挑战,源于持续的内存危机。苹果最终不得不提高大部分产品的价格。iPhone 17系列幸免于难,但新型号受影响只是时间问题。
去年同期:Q4 2025
Q4 2025业绩是Q4 2026数字将直接比较的对象。它们同样创纪录,营收1025亿美元,高于Q4 2024的949.3亿美元。
华尔街共识略高,为1077.9亿美元。
按产品划分,iPhone营收490.2亿美元,高于去年同期的462.2亿美元。Mac营收达87.3亿美元,高于77.4亿美元。iPad营收69.52亿美元,几乎与之前报告的69.5亿美元持平。
可穿戴设备、家庭和配件为90.4亿美元,几乎与同比的90.1亿美元持平。服务业务则从249亿美元增至287.5亿美元。
华尔街对苹果Q3 2026财务报告的预期是什么?
华尔街共识指分析师调查。结果取平均值,以给出投资者和分析师对季度预测的总体看法。
雅虎财经
雅虎财经对苹果Q4营收估计来自16位分析师。截至11月1日,平均估计为1527.5亿美元,低值1356.8亿美元,高值11625.2亿美元。
每股收益估计方面,20位分析师平均为2.90美元。低值2.59美元,高值3.42美元。
TipRanks
TipRanks也对苹果季度进行自己的分析师投票。截至11月1日的预测,共识营收为1134亿美元,高值1125.3亿美元,低值1176.3亿美元。
每股收益共识为1.99美元,低值1.93美元,高值2.08美元。
随着财务结果临近,预计这些集体预测将发生变化并趋同。
分析师预期
在业绩和电话会议前,分析师提供他们自己对苹果财务数据的预测。根据公司和其分析师,这些观点包括对苹果的正面和负面意见。
Evercore
在10月30日提供的预览中,Evercore ISI预测营收约1130亿美元,每股收益估计1.97美元,意味着同比增长10%。
预计iPhone营收增长14%,得益于季度内价格上涨以抵消内存逆风,以及强于平均的更新周期。
它还包括约100个基点的关税退款、46.5%的毛利率,以及低于预期的服务增长。
Evercore将苹果股票评为“跑赢大盘”,并维持380美元目标价。
Loop Capital
10月20日,Loop Capital下调了苹果股票预测,因内存和处理器短缺导致生产计划降低的说法。Loop最初预计苹果将在2027年恢复许多丢失的出货量,但供应链检查表明前景过于乐观。
估计苹果将9月和12月季度出货量减少约10%,预测的恢复不再确定。
在同一报告中,Loop将2027年每股收益预测从10.11美元下调至9.76美元,并警告内存价格上涨可能损害利润。它还将年度预计iPhone营收从3150亿美元下调至2850亿美元。
总体而言,Loop将AAPL目标价设定为330美元。
UBS
UBS 10月20日的预测预计苹果营收达1128亿美元,稀释每股收益1.97美元。
预计iPhone营收560亿美元意味着年增长14%,这将是从前三季度22%至23%的增长放缓。
服务营收预测为316亿美元,同样放缓但仍年增长10%。这部分是由于季度内App Store个位数增长等因素。
如果运营费用低于预期,可能会有适度的盈利超预期,尽管UBS怀疑投资者会奖励因支出减少导致的上涨。
UBS维持苹果中性评级,目标价296美元。
Morgan Stanley
10月21日,Morgan Stanley预计苹果将报告与预期大致相符的9月季度结果。至于12月,它认为苹果将获得低至中个位数百分比的同比增长。
每股收益也将相当有限,而且股价接近历史高位,结果不会倾斜多头或空头的天平。
Morgan Stanley维持“超配”评级和355美元目标价。
Bank of America
美国银行10月30日对苹果的看法是,投资者可能看错了苹果。季度共识预期可能建模不正确,因为它们可能没有考虑到苹果决定将iPhone发布拆分为秋季和春季发布。
这很重要,因为它可能将高端设备营收拉入一个时期,而较低价格的销量销售可以推入另一个时期。此外,BOA认为华尔街对12月季度营收过于乐观,同时也低估了6月季度结果。
总体而言,美国银行认为苹果Q4营收将达1130亿美元,每股收益1.97美元。这略低于其共识估计的1140亿美元和1.99美元。
BOA维持买入评级和370美元目标价。